

Donation-partage : différences, exemple et fonctionnement
La donation-partage : un outil pour préserver la paix familiale
La donation-partage est un dispositif souvent méconnu. Pourtant, elle peut éviter bien des tensions au moment d’une succession. Contrairement à une donation simple, elle fige la valeur des biens transmis au jour du don. Résultat : la succession se déroule différemment, parfois des années plus tard. Voici comment ça fonctionne, avec un exemple concret.
Donation-partage ou donation simple : quelle différence ?
La donation simple et la donation-partage suivent les mêmes règles fiscales. Elles partagent les mêmes abattements, renouvelables tous les 15 ans, et les mêmes règles de rapport dans la succession. Pour le détail des abattements 2026, consultez notre article sur les bases de la transmission de patrimoine.
La vraie différence se joue au niveau civil, au moment du décès :
- Avec une donation simple, le notaire réévalue au jour de la succession la valeur des biens donnés dans le passé. Il vérifie ainsi que la part réservataire de chaque héritier est bien respectée.
- Avec une donation-partage, la valeur des biens donnés reste gelée définitivement au jour de la donation. Le décès du donateur ne change donc rien à cette valeur.
Cette différence, en apparence technique, a des conséquences très concrètes sur l’équité entre héritiers.
Un exemple concret pour comprendre l'enjeu
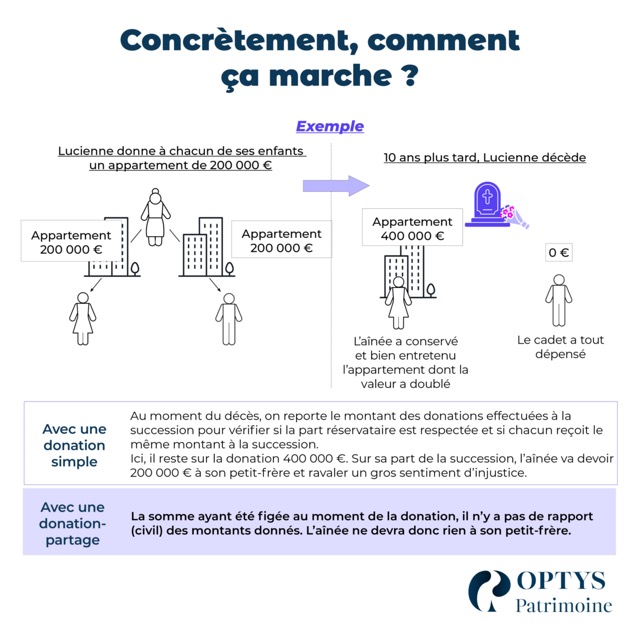
Prenons le cas de Lucienne, qui donne à chacun de ses deux enfants un appartement d’une valeur de 200 000 €.
Dix ans plus tard, Lucienne décède. Entre-temps, l’aînée a conservé et bien entretenu son appartement, dont la valeur a doublé pour atteindre 400 000 €. Le cadet, lui, a tout dépensé et ne possède plus rien.
Avec une donation simple : au moment du décès, le notaire reporte la valeur des donations effectuées. Il vérifie ainsi que la part réservataire est respectée et que chacun reçoit un montant équivalent. Ici, il reste 400 000 € sur la donation initiale. Résultat : l’aînée devra 200 000 € à son frère cadet sur sa part de succession. Elle devra donc probablement vendre ou emprunter pour s’acquitter de cette somme.
Avec une donation-partage : la valeur reste figée au moment de la donation, à 200 000 € chacun. Il n’y a donc pas de rapport civil des montants donnés. L’aînée ne devra rien à son frère cadet, malgré la différence de valeur au jour du décès.
Comment mettre en place une donation-partage
Quelques points pratiques à connaître avant de se lancer :
- Vous devez la réaliser chez un notaire, qui pourra demander une expertise des biens concernés pour en fixer la valeur.
- Elle peut porter sur du patrimoine immobilier ou du patrimoine financier (contrat de capitalisation, compte-titres…).
- Elle nécessite en principe que tous les héritiers présomptifs participent à l’opération, pour rester pleinement opposable au moment de la succession.
Quand le patrimoine familial s’y prête, la donation-partage reste l’un des outils les plus efficaces pour transmettre de son vivant tout en préservant l’équité, et donc la paix, entre les héritiers.
Les informations présentées dans cet article reposent sur la réglementation en vigueur à la date de publication. Elles ne constituent pas un acte de conseil juridique, fiscal ou notarial. Il appartient à chacun de se rapprocher de ses conseils habituels (notaire, avocat, expert-comptable) pour valider et mettre en œuvre une stratégie de transmission adaptée à sa situation.
Vous vous demandez si une donation-partage est adaptée à votre situation familiale ? Contactez-moi pour en discuter.